
Konzept
Erst die Rechnung. Dann das Objekt.
Eine Immobilie als Kapitalanlage ist kein Produkt, das man kauft, weil es gerade angeboten wird. Sie ist eine Entscheidung über zehn Jahre und länger. Deshalb steht bei uns die Rechnung vor dem Objekt.
Stand dieses Aufrufs, direkt aus unserem Katalog
Woher der Steuereffekt kommt.
Sechs Begriffe, mehr braucht es nicht. Wer sie kennt, kann jede Beispielrechnung prüfen, auch unsere.
Was Abschreibung ist
Der Gesetzgeber unterstellt, dass ein Gebäude sich abnutzt. Diesen Wertverlust dürfen Sie jedes Jahr von Ihren Einnahmen abziehen, obwohl kein Geld abfließt. Im Standardfall sind das 2 Prozent des Gebäudewertes pro Jahr, bei Altbauten 2,5 Prozent. Genau hier entsteht der Steuereffekt.
Das Restnutzungsdauer-Gutachten
Die 2 Prozent sind eine Pauschale, nicht das letzte Wort. Ein Sachverständiger kann feststellen, dass die tatsächliche Restnutzungsdauer kürzer ist, etwa 30 Jahre statt 50. Dann steigt die jährliche Abschreibung entsprechend. Das ist kein Trick, sondern § 7 Abs. 4 Satz 2 EStG.
Die Kaufpreisaufteilung
Abgeschrieben wird nur das Gebäude, nie der Grund und Boden. Wie der Kaufpreis auf beides aufgeteilt wird, entscheidet also mit, wie hoch Ihre Abschreibung ausfällt. Eine sauber begründete Aufteilung ist bares Geld.
§ 7b EStG, die Sonderabschreibung
Für neu geschaffenen Wohnraum gibt es zusätzlich zur laufenden Abschreibung vier Jahre lang eine Sonderabschreibung, gedeckelt auf 4.000 Euro je Quadratmeter Bemessungsgrundlage. Zusammen mit der degressiven Abschreibung ergibt das in den ersten Jahren einen deutlich höheren Abzug.
Die Spekulationsfrist
Verkaufen Sie eine vermietete Immobilie nach mehr als zehn Jahren, ist der Gewinn steuerfrei. Das ist der Grund, warum wir über Zeiträume sprechen und nicht über Einstiegspreise.
Was Sie nicht tun müssen
Mieter suchen, Handwerker beauftragen, Nebenkosten abrechnen. Das übernimmt bei unseren Objekten entweder der Betreiber oder die Sondereigentumsverwaltung.
Um welche Summe geht es bei Ihnen?
Bevor wir über Kategorien sprechen, lohnt der Blick auf die Zahl, um die es überhaupt geht.
Welche Kategorie zu welchem Ziel passt.
Wir verkaufen kein Standardprodukt. Was infrage kommt, ergibt sich aus Ihrer Steuerlast, Ihrem Zeithorizont und dem Aufwand, den Sie tragen wollen.
Kategorie 01
Bestand
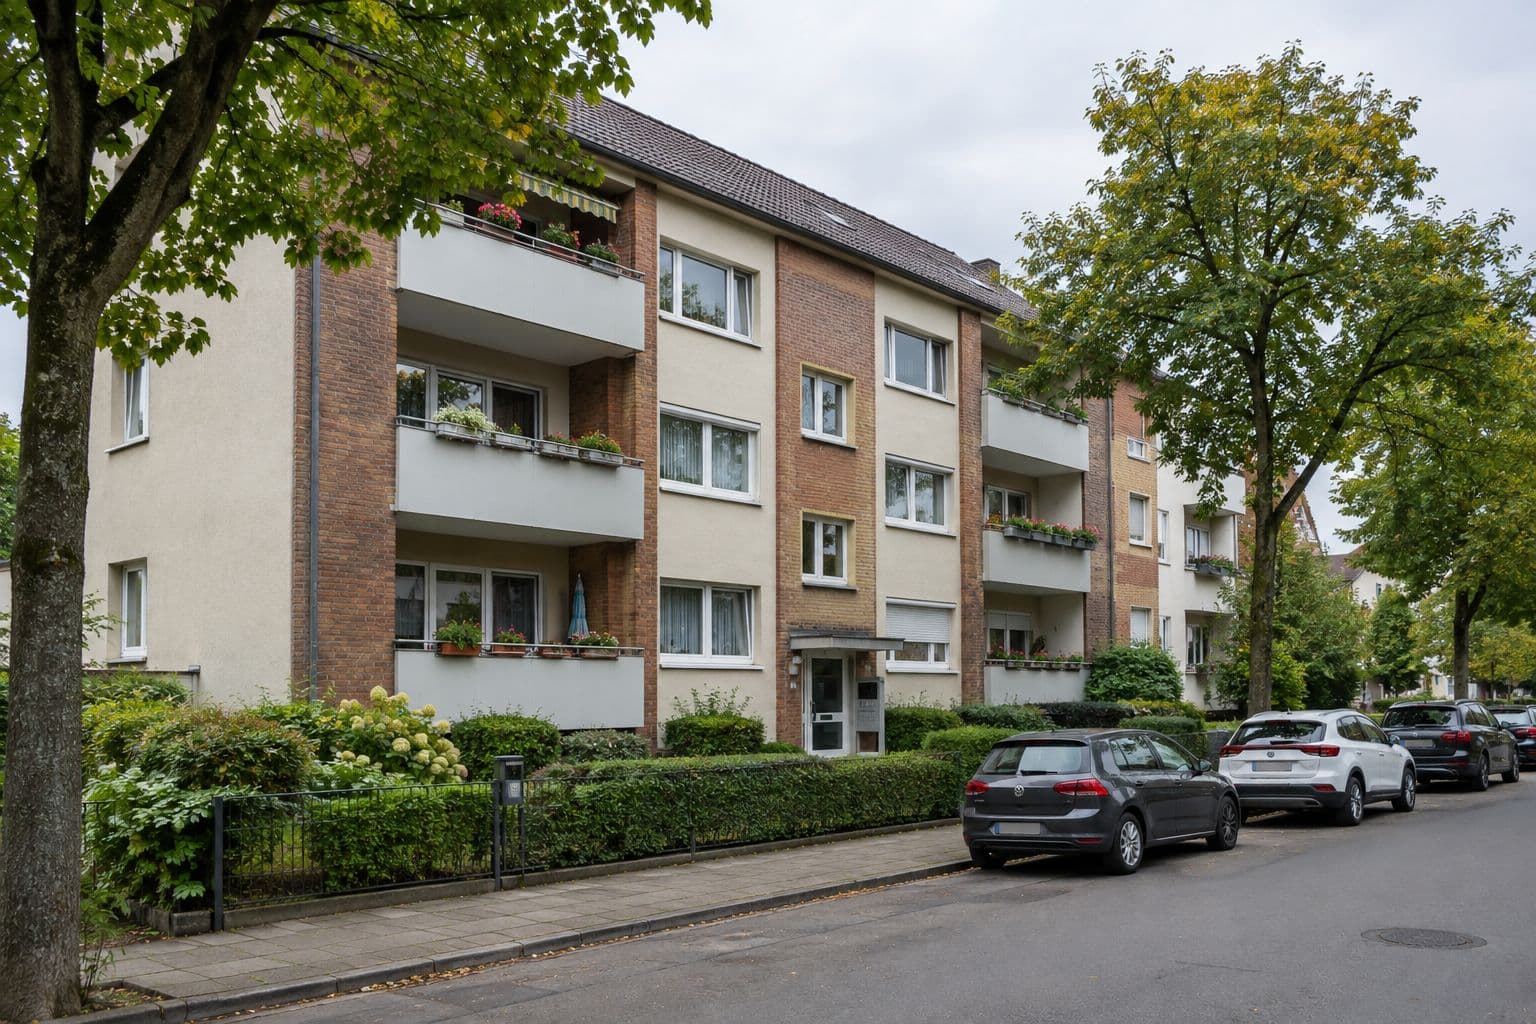
Klassischer Bestand mit erhöhtem Restnutzungsdauer-Gutachten und sauber begründeter Kaufpreisaufteilung. Statt der pauschalen 2 Prozent im Jahr sind je nach Gutachten 4 Prozent und mehr möglich. Das Finanzamt trägt dadurch einen erheblichen Teil Ihrer Rate mit.
- Erhöhtes Restnutzungsdauer-Gutachten
- Optimierte Kaufpreisaufteilung
- Sondereigentumsverwaltung inklusive
Für wen: Für hohe Einkommen mit hoher laufender Steuerlast, die sofort Wirkung wollen.
Kategorie 02
Saniert
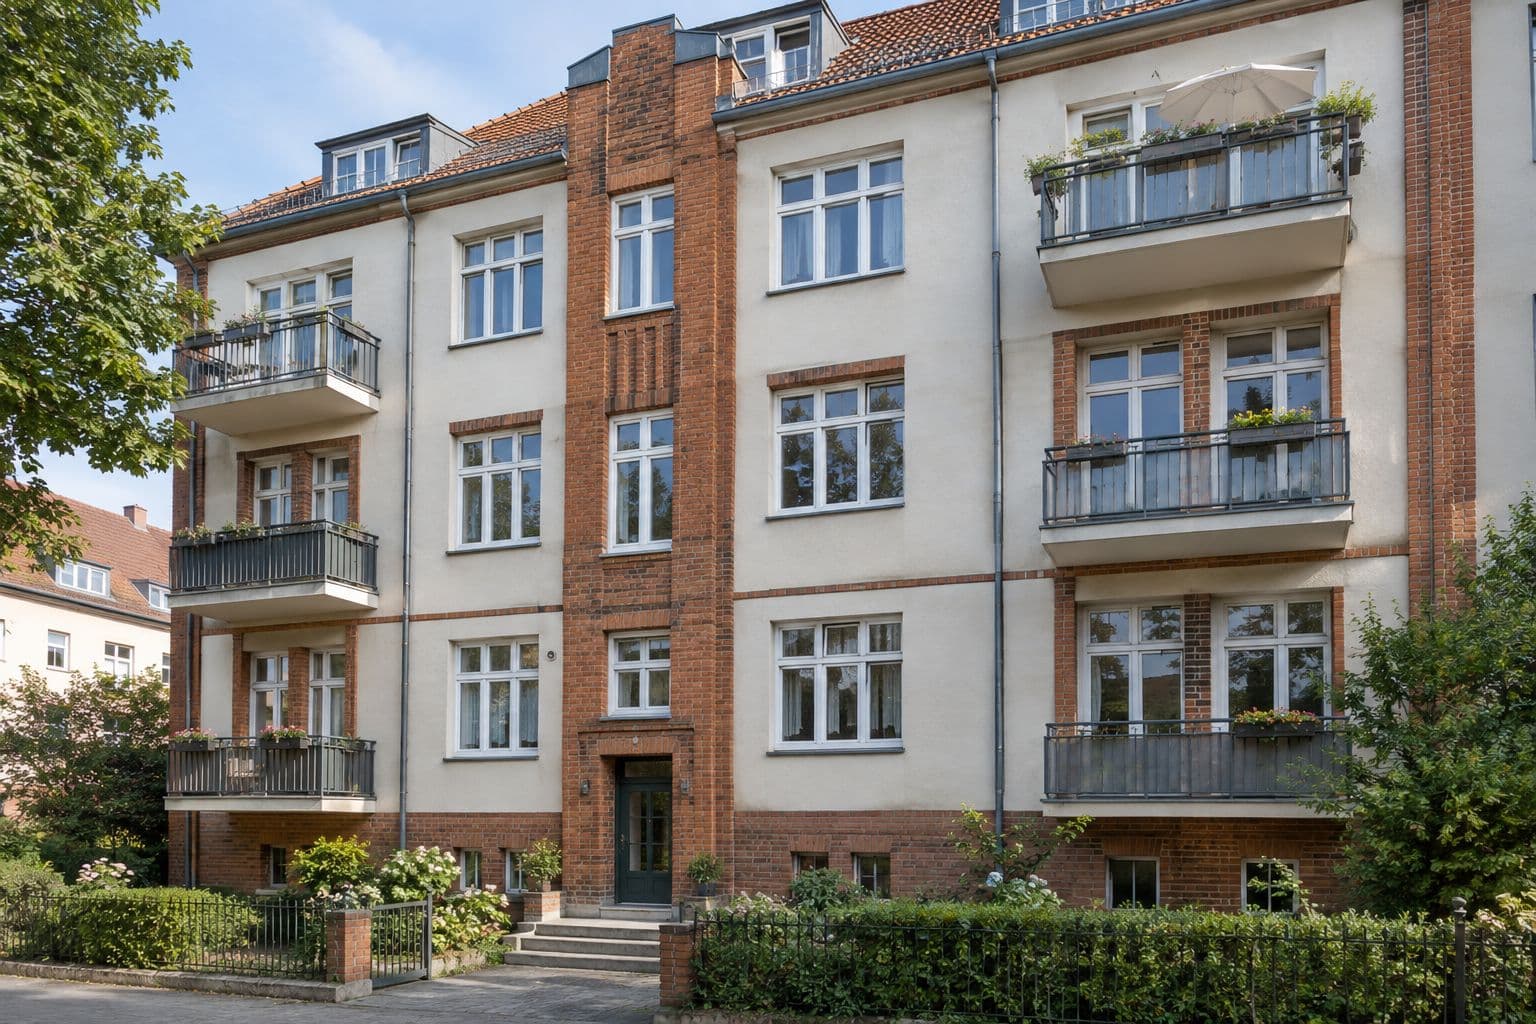
Bereits modernisierte oder sanierte Bestandswohnungen mit gutem Gutachten. Die Abschreibung fällt etwas niedriger aus als beim unsanierten Bestand, dafür ist die Substanz auf neuestem Stand und der Instandhaltungsbedarf über Jahre gering.
- Wohnung und Gemeinschaftseigentum modernisiert
- Gute, planbare Abschreibung
- Sehr geringer Instandhaltungsbedarf
Für wen: Für alle, die Wirkung wollen, aber keine Baustelle im Hinterkopf.
Kategorie 03
Pflege
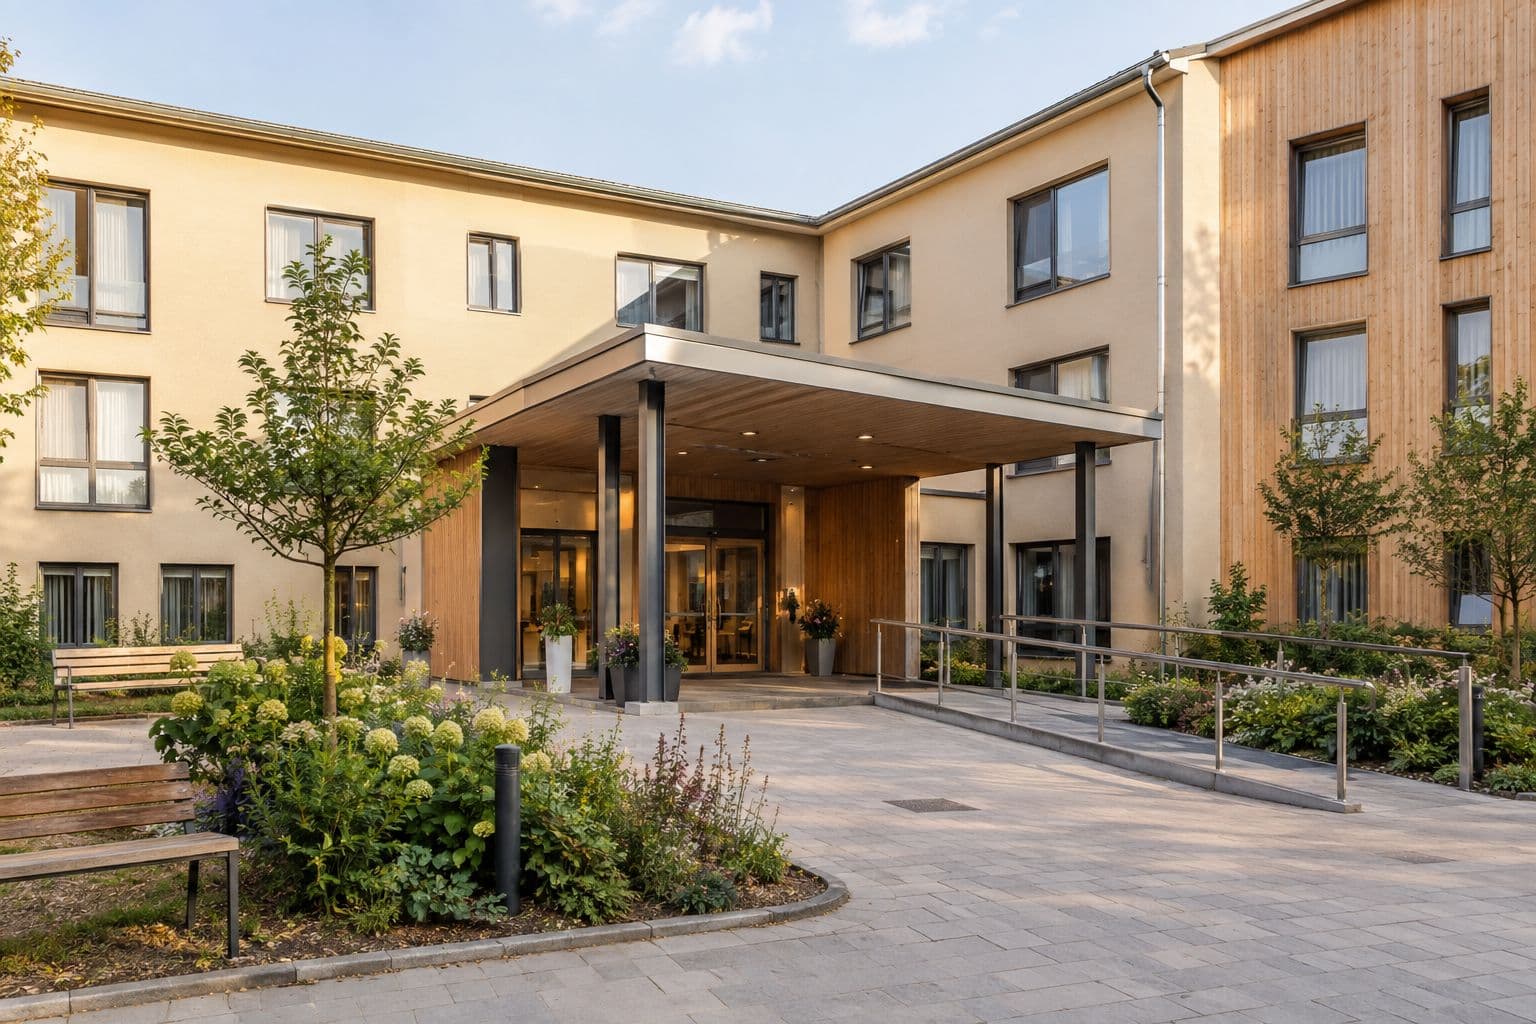
Ein Pflegeappartement ist als Teileigentum im Grundbuch eingetragen und langfristig an einen Betreiber verpachtet, meist über 20 bis 25 Jahre. Der Betreiber zahlt, unabhängig davon, ob Ihre Einheit gerade belegt ist. Mietersuche, Nebenkostenabrechnung und Kleinreparaturen entfallen vollständig.
- Mietvertrag 20 bis 25 Jahre mit dem Betreiber
- Vorbelegungsrecht für Sie und Angehörige
- Unabhängig von der Wohnungsnachfrage vor Ort
Für wen: Für alle, die null Aufwand wollen und ein Belegungsrecht für die eigene Familie schätzen.
Kategorie 04
Neubau
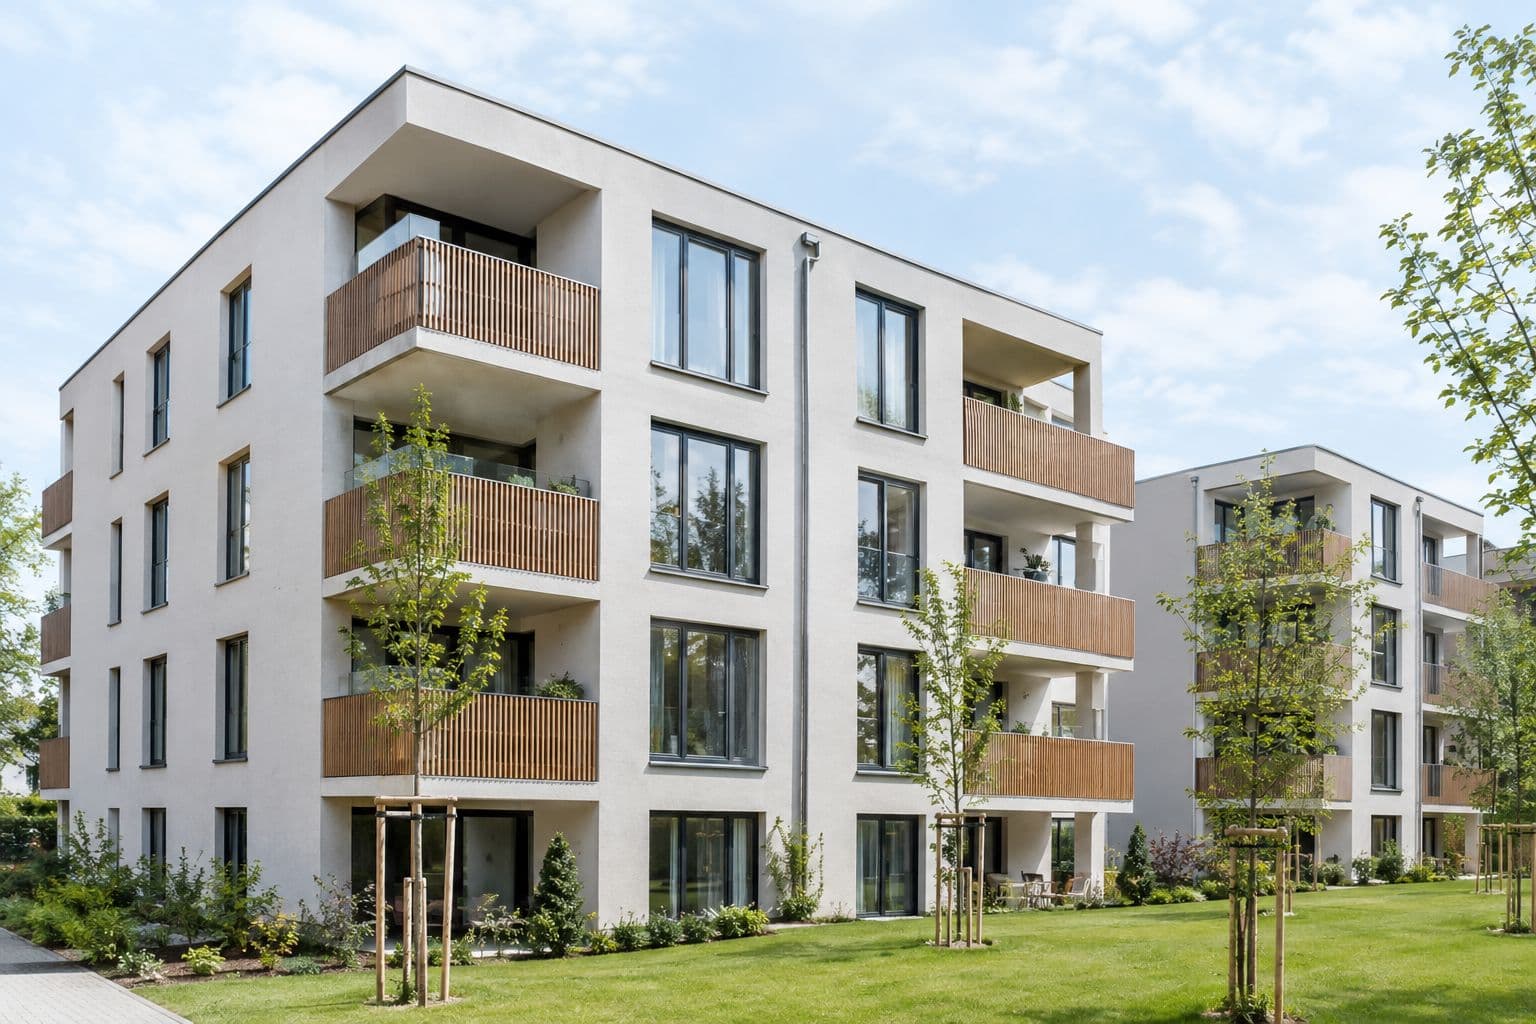
Für neu geschaffenen Wohnraum gibt es zusätzlich zur laufenden Abschreibung die Sonderabschreibung nach § 7b EStG über vier Jahre, gedeckelt auf 4.000 Euro je Quadratmeter Bemessungsgrundlage. Dazu fünf Jahre Gewährleistung des Bauträgers auf alle Gewerke und der aktuelle energetische Standard.
- Sonder-AfA nach § 7b EStG nutzbar
- Fünf Jahre Gewährleistung auf alle Gewerke
- Neuester energetischer Standard
Für wen: Für alle, die in den ersten Jahren den größten Abzug wollen und Ruhe bei der Technik.
Trägt die Rechnung nicht, gibt es keine Empfehlung.
Wir prüfen vorab, welche Kategorie zu Ihrem Ziel passt. Ob es sich stimmig anfühlt, entscheiden Sie.