Mehr Zeit fürs Leben.
Weniger fürs Finanzamt.
Ein Teil Ihrer Steuerlast lässt sich in eigenes Eigentum umlenken. Was Sie daraus machen, entscheiden Sie.
Erlaubnis nach § 34c GewO, IHK Hochrhein-Bodensee
Geld lässt sich aufholen. Zeit nicht.
Die meisten arbeiten länger, als sie müssten, weil ein erheblicher Teil ihres Einkommens jedes Jahr ohne Gegenwert ans Finanzamt geht. Lenkt man einen Teil davon in eine vermietete Wohnung, zahlen Mieter, Bank und Finanzamt mit. Was dabei entsteht, ist kein Reichtum über Nacht, sondern die Möglichkeit, früher aufzuhören.
Vier Wege, eine Rechnung.
Welcher Weg trägt, hängt an Ihrem Steuersatz, Ihrem Eigenkapital und daran, wie viel Sie selbst tun wollen.
Was Sie von uns bekommen.
Beratung
Erstgespräch, Einordnung Ihrer Lage, Ihre Zahlen. Abschreibung, Gutachten und Kaufpreisaufteilung kennen wir aus der Praxis und bereiten alles so auf, dass Ihr Steuerberater es prüfen kann. Eine Steuerberatung sind wir nicht.
01Objekte
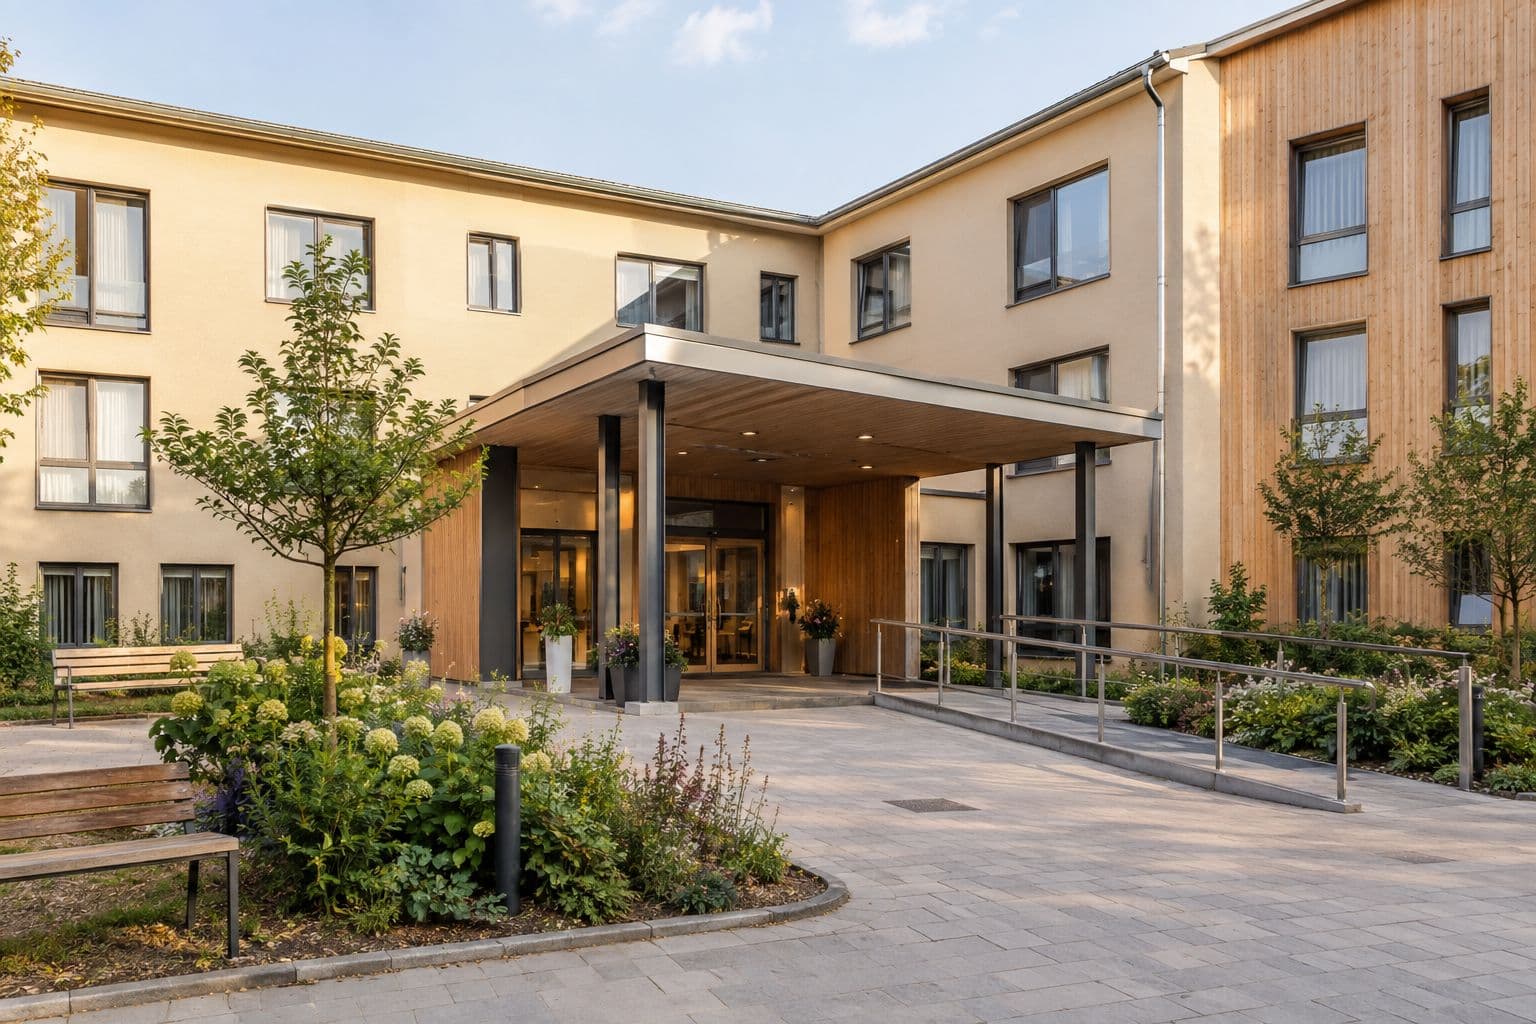
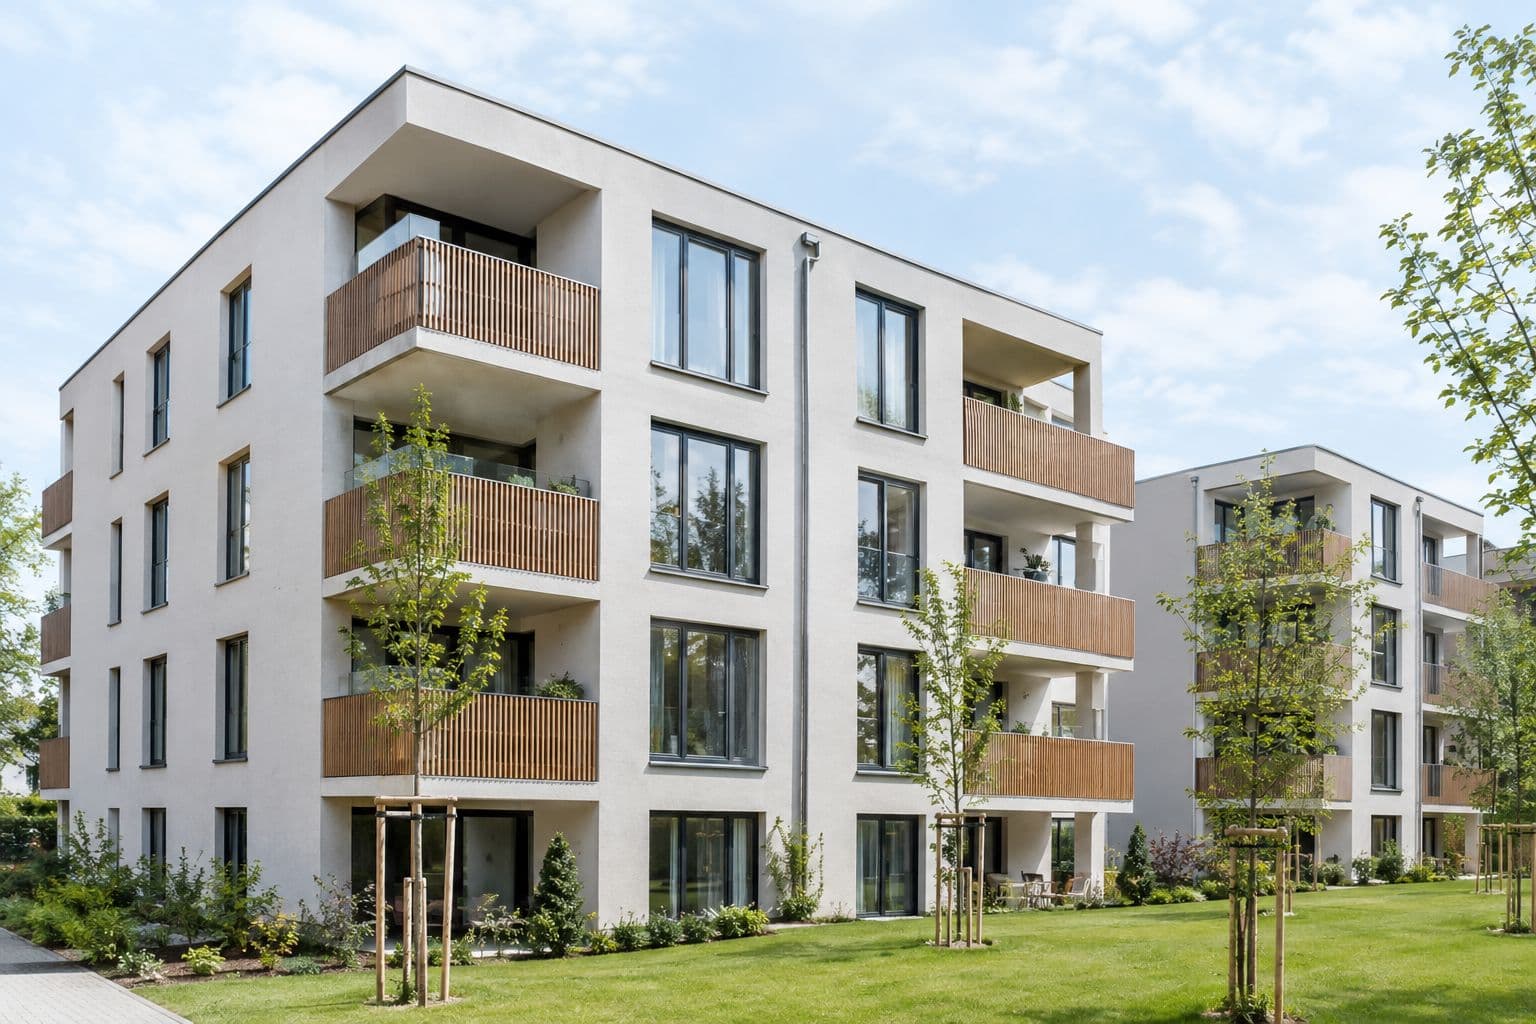
Geprüfte Einheiten aus dem Bestand unserer Partner in ganz Deutschland: saniert, neu gebaut, Pflege mit Betreiber. Der größere Teil steht nicht öffentlich im Netz.
02Finanzierung
Wir sprechen mit mehreren Banken, die Kapitalanlagen kennen, und holen die Zusage ein, bevor ein Objekt auf dem Tisch liegt. Die Unterlagen laufen über uns.
03Ihr Finanzierungsrahmen, von Anfang an.
Eine Immobilie trägt nur, wenn die Finanzierung trägt. Deshalb steht sie bei uns am Anfang und nicht am Ende.
Realistische Einordnung
Einkommen, Eigenkapital, laufende Verpflichtungen. Daraus ergibt sich, welcher Rahmen zu Ihrer Lage passt, bevor ein Objekt auf dem Tisch liegt.
Strukturierte Vorbereitung
Monatliche Belastung, mögliche Szenarien, langfristiger Rahmen: vorab geklärt, samt der Unterlagen, die die Bank sehen will.
Begleitung bis zur Umsetzung
Wir sprechen mit mehreren Banken, die Kapitalanlagen kennen, und begleiten die Abstimmung, damit Objekt und Finanzierung zusammenpassen.
Warum eine eigene Einheit und nicht nur das Aktiendepot.
Eine Immobilie ist kein Selbstläufer. Richtig gerechnet ist sie der einzige Baustein, bei dem Mieter, Bank und Finanzamt mitzahlen.
Sachwert mit Grundbuch
Eine vermietete Wohnung ist ein realer Wert mit Eintrag im Grundbuch. Ihr Preis schwankt, aber kein Kurs kann ihn über Nacht halbieren.
Die Miete zahlt den größten Teil
Der Mieter trägt den Hauptteil der monatlichen Belastung. Was übrig bleibt, ist Ihr Anteil, und der steht vor dem Kauf auf dem Papier.
Abschreibung senkt die Steuerlast
Gebäudeanteil, erhöhte Abschreibung nach Gutachten, § 7b beim Neubau: Bei hohen Einkommen trägt das Finanzamt einen spürbaren Teil der Rate mit.
Die Bank finanziert mit
Für kaum eine andere Anlage gibt eine Bank Geld. Die Tilgung baut Eigenkapital auf, und nach zehn Jahren ist ein Verkauf steuerfrei möglich.
Was steuerlich wirklich möglich ist.
Eine vermietete Immobilie verschiebt einen Teil Ihrer Steuerlast in eigenes Eigentum. Wie groß dieser Teil ist, hängt an drei Dingen.
Abschreibung wirklich nutzen
Teile des Gebäudewerts lassen sich über Jahre abschreiben. Wie viel bei Ihnen möglich ist, entscheiden Gutachten, Kaufpreisaufteilung und Baujahr, nicht eine Faustformel.
Ihre Steuerlast realistisch einordnen
Wir rechnen mit Ihrem Tarif nach § 32a EStG, mit Soli und Kirchensteuer, wenn sie anfallen. Sie sehen, welcher Effekt am Ende übrig bleibt.
Steuer von Anfang an mitdenken
Die steuerliche Wirkung gehört in die Entscheidung, nicht in die Nachbetrachtung. Alle Annahmen liegen offen, damit Ihr Steuerberater sie prüfen kann.
Wir sind keine Steuerberatung. Die Beurteilung im Einzelfall trifft Ihr Steuerberater.
Für Angestellte mit hoher Steuerlast.
Ärztinnen und Ärzte, Ingenieure, Führungskräfte: feste Einkünfte, hoher Grenzsteuersatz, wenig Zeit. Für Banken ist ein festes Gehalt oft der einfachere Fall als ein schwankender Praxisgewinn, und die Steuerlast ist dieselbe.
Stand dieses Aufrufs, direkt aus unserem Katalog
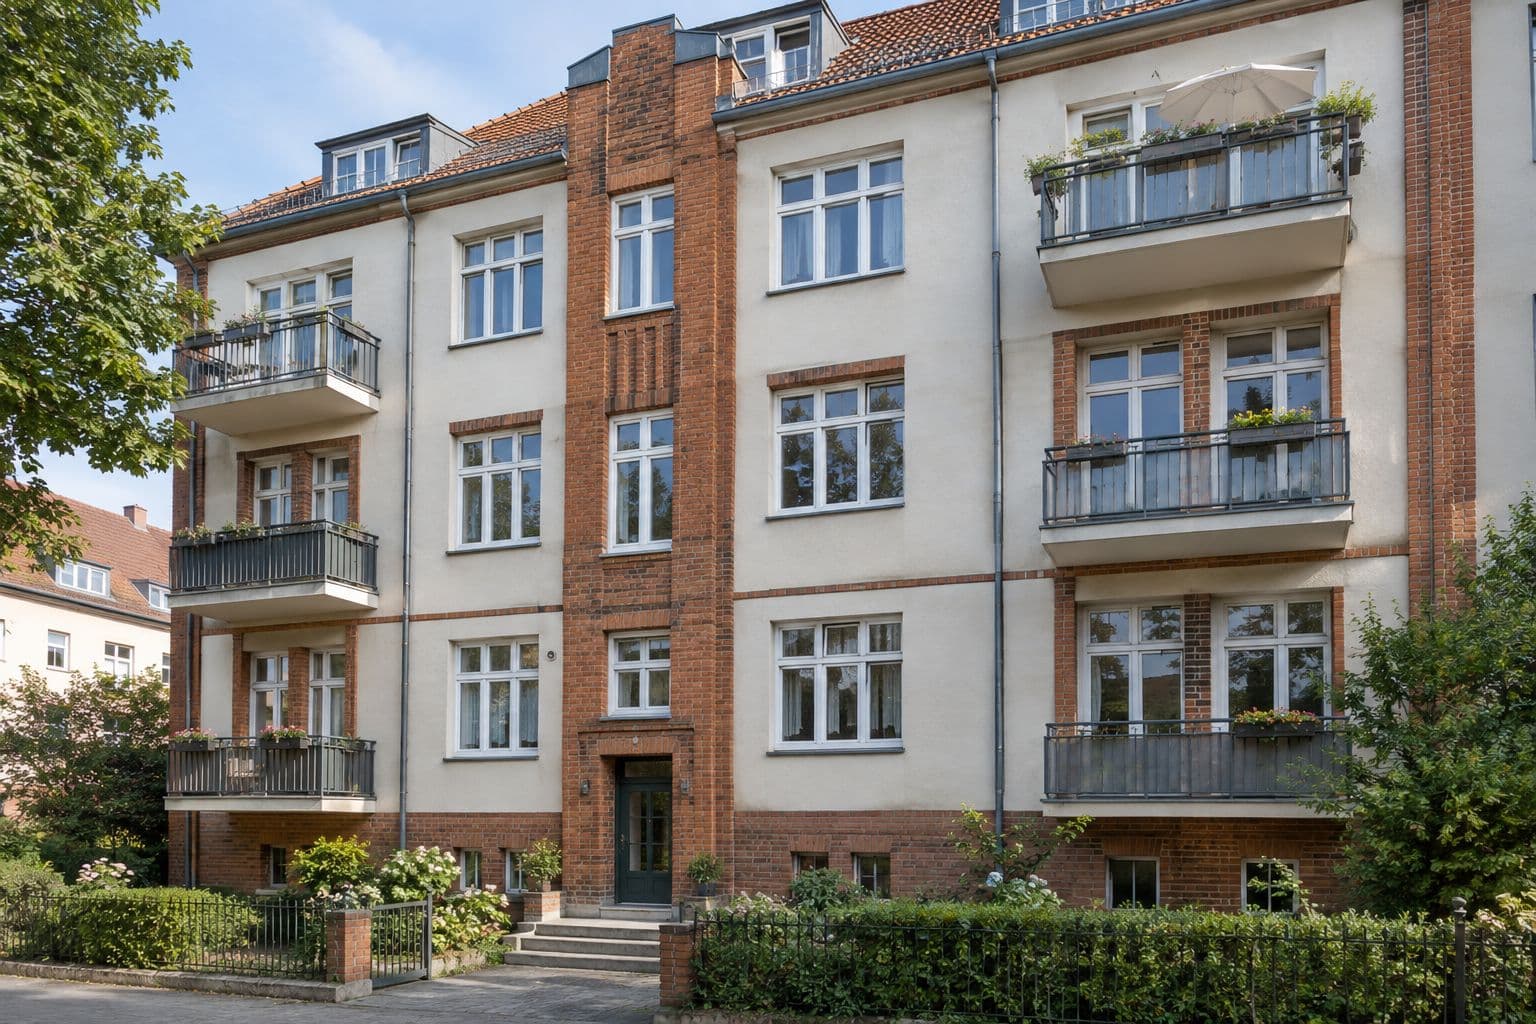
Objekte, die wir gerade begleiten.
Ein Auszug: 8 von 25 Projekten stehen öffentlich. Den größeren Teil unseres Portfolios zeigen wir im Gespräch, oft bevor er überhaupt in den Vertrieb geht.

Wiesbaden
BestandAbschreibung 7,7 % pro Jahr, nach Restnutzungsdauer-Gutachten
ab 233.426 €

Pforzheim
BestandAbschreibung 6,3 % pro Jahr, nach Restnutzungsdauer-Gutachten
ab 242.641 € · 3,88 % Mietrendite

Gummersbach
NeubauAbschreibung 5 % pro Jahr, degressiv
ab 263.000 € · 3,01 % Mietrendite
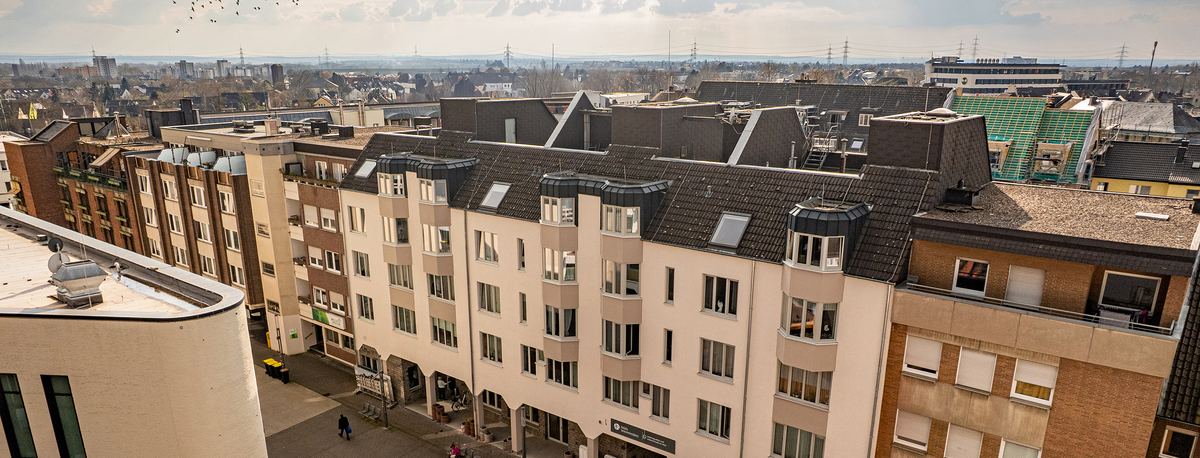
Troisdorf
PflegeAbschreibung 5 % pro Jahr, nach Restnutzungsdauer-Gutachten
ab 212.922 € · 3,70 % Mietrendite

Bad Orb
BestandAbschreibung 4,3 % pro Jahr, nach Restnutzungsdauer-Gutachten
ab 243.806 € · 4,08 % Mietrendite
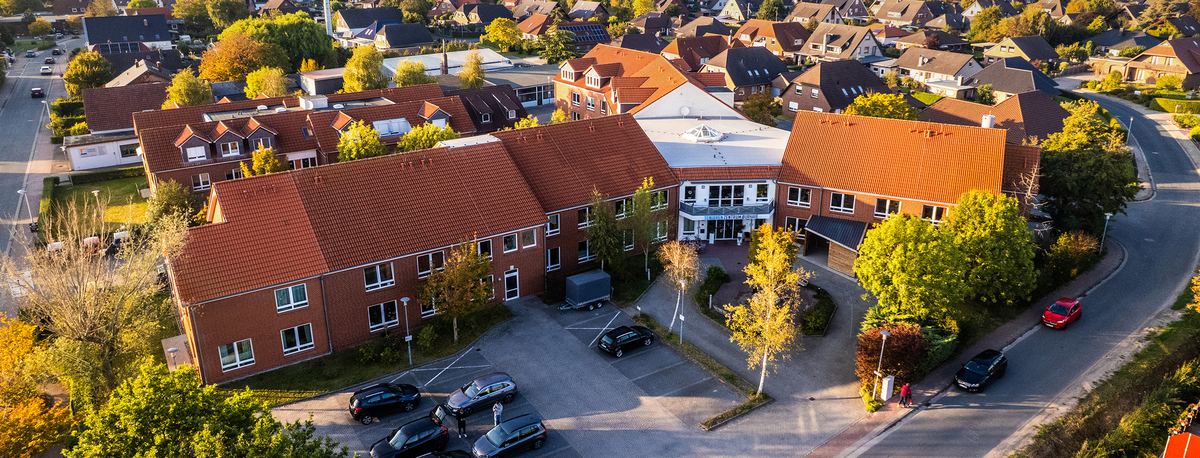
Butjadingen
PflegeAbschreibung 5 % pro Jahr, nach Restnutzungsdauer-Gutachten
ab 245.977 € · 3,60 % Mietrendite
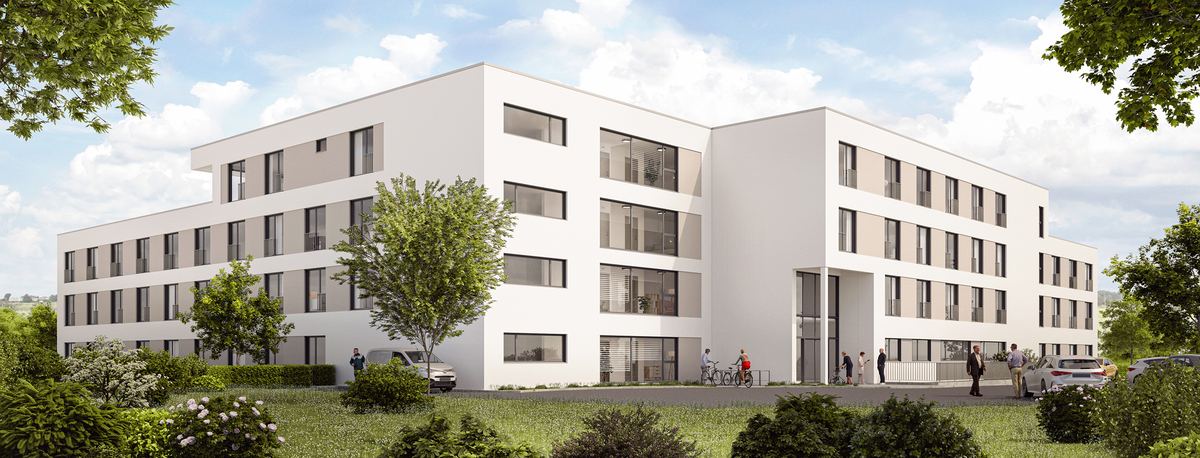
Hachenburg
PflegeAbschreibung 5 % pro Jahr, degressiv
ab 247.069 € · 3,20 % Mietrendite
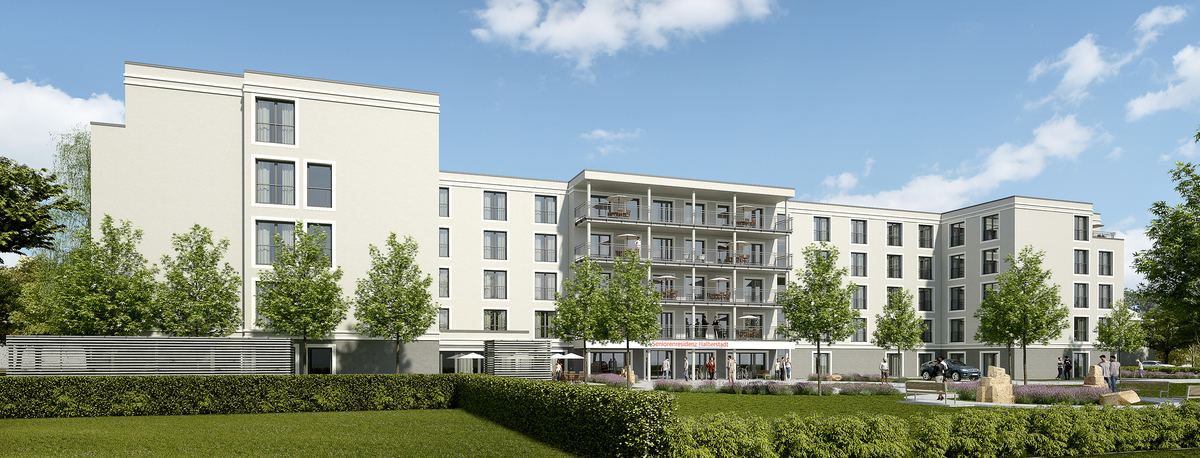
Halberstadt
PflegeAbschreibung 5 % pro Jahr, degressiv
ab 245.236 € · 3,50 % Mietrendite
Kostenloses Live-Webinar
Finanzieller Freiraum für Ärztinnen und Ärzte
Donnerstag, 15. Oktober um 19:30 Uhr, Live aus Hannover
Wie dein Geld für dich arbeitet, damit du es nicht musst.
Ein Fall, wie er bei uns auf dem Tisch liegt.
Facharzt, 41, angestellt, 118.000 € brutto. Eine Bestandswohnung mit erhöhter Abschreibung, zu 100 Prozent finanziert, die Kaufnebenkosten aus Eigenkapital.
67.582 €Steuerwirkung über zehn Jahre
Im ersten vollen Jahr
- Steuereffekt
- 7.748 €
- Ihr Anteil im Monat
- 108 €
- Miete im Jahr
- 9.660 €
- Abschreibung im Jahr
- 13.043 €
Nach zehn Jahren
- Steuerwirkung zusammen
- 67.582 €
- Eigenkapital in der Wohnung
- 130.465 €
- Eingesetztes Eigenkapital
- 25.460 €
- Verkauf steuerfrei möglich
- ja, Frist abgelaufen
4,50 % Zins, 2,00 % Tilgung, Gebäudeanteil 80 Prozent, Restnutzungsdauer 18 Jahre, zwei Prozent Wertentwicklung. Unverbindliche Modellrechnung, keine Zusage.
So läuft es ab.
Fünf Schritte, in dieser Reihenfolge. Nach jedem können Sie aussteigen, ohne dass Kosten entstehen.
Erstgespräch
45 Minuten, vertraulich, kostenfrei. Es geht um Ihre Lage und Ihr Ziel, nicht um ein Objekt. Danach wissen Sie, ob das Thema für Sie überhaupt trägt.
Rahmen und Finanzierung
Einkommen, Eigenkapital, laufende Verpflichtungen. Daraus ergibt sich, welcher Kaufpreis realistisch ist. Die Bank bestätigt es, bevor wir weitergehen.
Ihre Rechnung
Ihr Steuersatz, Ihre Finanzierung, auf den Euro gerechnet. Alle Annahmen liegen offen, damit Ihr Steuerberater sie nachrechnen kann.
Zwei, drei Objekte
Aus dem geprüften Bestand nur das, was zu dieser Rechnung passt, mit Mietvertrag, Teilungserklärung und Protokollen der Eigentümerversammlung.
Notar und danach
Wir begleiten Kaufvertrag, Übergabe und das erste Steuerjahr. Danach bleiben wir Ihr Ansprechpartner, auch ohne zweiten Kauf.
Wer mit Ihnen rechnet.
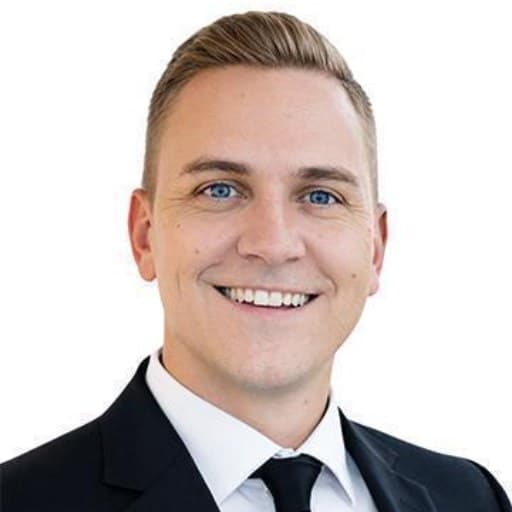
„Wenn eine Immobilie für Ihre Lage nicht trägt, sage ich Ihnen das im ersten Gespräch und nicht beim Notar.“
Daniel Metzger, Geschäftsführer, DMC GmbH
Erstgespräch, Objektauswahl, Finanzierung und Begleitung bis zum Notartermin.
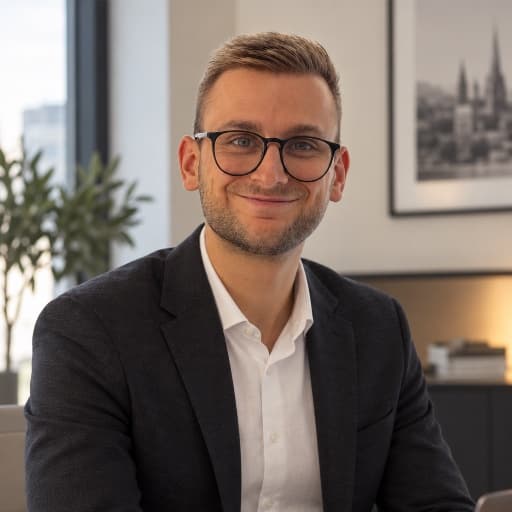
„Erst Ihre Zahlen, dann ein Objekt. Alles andere ist Verkauf.“
Niklas Dell, Beratung und Finanzierung
Erstgespräch, Objektauswahl, Finanzierung und Begleitung bis zum Notartermin.
Häufige Fragen.
Ich habe keine Zeit für Mieter und Handwerker.
Müssen Sie auch nicht haben. Bei den Objekten, über die wir sprechen, zahlt ein Betreiber die Pacht, oder eine Sondereigentumsverwaltung übernimmt Vermietung und Abrechnung. Nicht Sie.
Ich habe kein Eigenkapital frei.
Dann rechnen wir ehrlich durch, was ohne geht und was nicht. Bei Heilberufen und gutverdienenden Angestellten ist der Spielraum oft größer als gedacht. Versprochen wird nichts, bevor die Bank es bestätigt hat.
Das hätte mir mein Steuerberater doch gesagt.
Er rechnet ab, was im Jahr passiert ist. Das ist seine Aufgabe. Gestalten heißt vorher entscheiden, und genau diese Lücke füllen wir, gern gemeinsam mit ihm.
Ist das am Ende ein Verkaufsgespräch?
Im Erstgespräch gibt es kein Objekt zu kaufen und keinen Katalog. Es gibt Ihre Zahlen und eine Einschätzung. Was danach passiert, entscheiden Sie.
Ich bin angestellt in der Klinik, lohnt sich das auch?
Ja. Für Banken ist ein festes Oberarzt- oder Facharztgehalt oft der einfachere Fall als ein schwankender Praxisgewinn, und die Steuerlast ist dieselbe.
Was kostet die Beratung?
Nichts. Wir werden vom Verkäufer vergütet, wenn es zu einem Abschluss kommt. Trägt die Rechnung nicht, gibt es keine Empfehlung und keine Rechnung.
Wie viel Eigenkapital brauche ich?
Die Kaufnebenkosten sollten aus eigenen Mitteln kommen, je nach Bundesland sind das rund 8 bis 12 Prozent des Kaufpreises. Ob darüber hinaus Eigenkapital nötig ist, entscheidet die Bank. Das klären wir, bevor wir über ein Objekt sprechen.
Beraten Sie oder verkaufen Sie?
Beides, und wir sagen es offen: Wir vermitteln Objekte und werden vom Verkäufer vergütet. Genau deshalb steht Ihre Rechnung vor jedem Objekt, und genau deshalb sagen wir auch ab.
Für wen ist das nichts?
Für alle, die schnelles Geld suchen, ihr Kapital in drei Jahren wieder brauchen oder keine nennenswerte Steuerlast haben, auf die sich etwas anrechnen ließe. Dann sagen wir das im ersten Gespräch.
Meine Frage steht nicht dabei.
Schreiben Sie uns an daniel.metzger@rendite-statt-steuern.de, oder rufen Sie an. Auch eine Frage ohne Kaufabsicht beantworten wir.
Sprechen wir über Ihre Zahlen.
Ein Erstgespräch dauert 45 Minuten, ist vertraulich und kostet nichts. Es gibt darin kein Objekt zu kaufen, sondern eine Einschätzung zu Ihrer Lage.
Lieber direkt? daniel.metzger@rendite-statt-steuern.de